
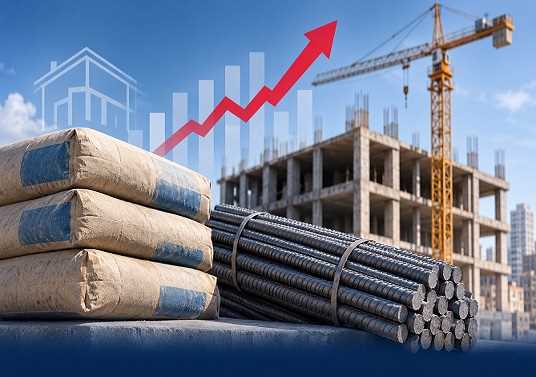
بررسی وضعیت بازار مصالح ساختمانی؛
سیمان و میلگرد در محاصره رکود و تورم؛ چرا هزینه ساختوساز همچنان افزایش مییابد؟
رکود سنگین ساختوساز در کنار تورم بیش از ۸۰ درصدی سالانه نهادههای ساختمانی، بازار سیمان و میلگرد را در موقعیتی پیچیده قرار داده است؛ وضعیتی که در آن کاهش تقاضا به افت قیمتها منجر نشده و ناترازی انرژی، هزینههای تولید و محدودیتهای زنجیره تأمین همچنان مسیر افزایش قیمت را هموار نگه داشتهاند.
به گزارش مازنداصناف، و به نقل از پایگاه اطلاعرسانی اتاق اصناف ایران، بررسی بخش مصالح ساختمانی در گزارش راهبردی پایش بازار گروههای کالایی منتخب کشور، تهیهشده از سوی معاونت اقتصادی و برنامهریزی اتاق اصناف ایران در مهرماه ۱۴۰۵، از شکلگیری وضعیتی حکایت دارد که در آن رکود تقاضا و فشار هزینههای تولید بهصورت همزمان بر بازار اثر گذاشتهاند. سیمان و میلگرد، بهعنوان دو نهاده اصلی در ساختوساز مسکونی و عمرانی، بیش از سایر اقلام میتوانند آثار این وضعیت را به هزینه تمامشده پروژهها منتقل کنند.
بر اساس دادههای مورد اشاره در گزارش، تورم سالانه نهادههای ساختمانی در سال ۱۴۰۵ از ۸۰ درصد عبور کرده و تورم نقطهبهنقطه در بهار نیز بیش از ۱۰۰ درصد بوده است. این ارقام در کنار رکود بازار مسکن، تصویری از اقتصادی ارائه میکنند که در آن افزایش هزینهها با رشد متناسب تقاضا همراه نیست؛ به بیان دیگر، تولیدکننده با هزینههای بالاتر مواجه است، اما بازار مصرف و ساختوساز ظرفیت محدودی برای جذب قیمتهای جدید دارد. آرامش نسبی قیمت سیمان در مهرماه را نمیتوان نشانهای قطعی از ثبات بازار دانست. این آرامش بیشتر به دورهای از کاهش فشار فصلی انرژی مربوط است؛ در حالی که با شروع محدودیتهای زمستانی، احتمال کاهش عرضه و افزایش قیمت مجدداً مطرح میشود.
سیمان؛ آرامش قیمت در بازار عمدهفروشی، نگرانی در سمت عرضه
دادههای گزارش معاونت اقتصادی و برنامهریزی نشان میدهد بازار سیمان در اواسط مهرماه، با وجود فشارهای تولید، از نظر قیمت عمدهفروشی در وضعیت نسبتا باثبات و رکودی قرار داشته است. در نگاه نخست، این قیمتها از نبود جهش محسوس در بازار عمدهفروشی حکایت دارند؛ اما بررسی وضعیت عرضه و معاملات بورس کالا نشان میدهد ثبات قیمت الزاما به معنای رفع مشکلات ساختاری بازار نیست. سیمان همچنان از جایگاه بالایی در معاملات بورس کالا برخوردار است و در برخی عرضهها رقابت قابلتوجهی شکل میگیرد. با این حال، باید میان حجم معاملات بورس، قیمت عمدهفروشی و قیمت نهایی تحویل به پروژه تفاوت قائل شد. هزینه حملونقل، دسترسی منطقهای به کارخانه و محدودیتهای لجستیکی میتوانند فاصله معناداری میان قیمت کارخانه و هزینه واقعی تأمین مصالح برای سازنده ایجاد کنند.
سیمان کالایی حجیم و سنگین با ارزش افزوده نسبتاً پایین است؛ از این رو، هزینه حمل سهم مهمی در قیمت نهایی آن دارد. کمبود کامیون، فرسودگی ناوگان، افزایش قیمت لاستیک و قطعات یدکی و هزینه سوخت، از جمله عواملی هستند که میتوانند حتی در شرایط ثبات قیمت کارخانه، هزینه تأمین سیمان در محل پروژه را افزایش دهند.
میلگرد؛ کاهش تقاضا مانع افزایش قیمت نشد
بازار میلگرد در مهرماه تصویری متفاوت از سیمان ارائه میکند. در این بازار، مسئله اصلی گزارش، کمبود فراگیر کالا نیست؛ بلکه افزایش قیمت در شرایط کاهش تقاضاست. این وضعیت، یکی از نشانههای روشن رکود تورمی در بازار مصالح ساختمانی محسوب میشود. اما با وجود افت تقاضای آهنآلات ساختمانی در اواسط مهرماه، قیمتها به مسیر کاهشی وارد نشدند. افزایش هزینههای سربار کارخانهها، نرخ ارز، قیمت شمش فولادی و هزینههای حملونقل، مانع از کاهش قیمت میلگرد شدهاند.
از سوی دیگر، عرضه میلگرد در بورس کالا نیز تحت تأثیر متغیرهای ارزی، قیمتهای جهانی فولاد، تنشهای منطقهای و تصمیمات مربوط به سازوکار عرضه قرار دارد. گزارش معاونت اقتصادی و برنامهریزی به حجم عرضه ۱۵۸ هزار و ۸۷۰ تن میلگرد در بورس کالا در ۱۸ مهرماه اشاره میکند؛ اما در کنار این عرضه، کاهش تمایل خریداران و احتیاط فعالان بازار نیز قابل مشاهده بوده است. در چنین شرایطی، بازار با یک تناقض روبهروست: تقاضا کاهش مییابد، اما هزینه تولید به اندازهای بالا باقی میماند که امکان افت محسوس قیمت را محدود میکند. این تناقض، فشار مضاعفی بر سازندگان خرد و پروژههایی وارد میکند که منابع مالی آنها متناسب با افزایش قیمت نهادهها رشد نکرده است.
بورس کالا؛ محل تلاقی عرضه، هزینه تولید و محدودیتهای دسترسی
بررسیهای نشان میدهد، بورس کالا یکی از متغیرهای مؤثر بر وضعیت بازار میلگرد است. بخش عمدهای از میلگرد در این بستر عرضه میشود و تصمیمات مربوط به قیمتگذاری، سهمیهبندی و نحوه عرضه میتواند بر دسترسی خریداران اثرگذار باشد. در عین حال، گزارش معاونت اقتصادی اتاق اصناف ایران به این نکته اشاره دارد که قوانین متغیر و قیمتگذاری دستوری، در برخی موارد زمینه ایجاد رانت و واسطهگری را فراهم میکنند؛ بهویژه زمانی که سازندگان خرد یا انبوهسازان کوچک با موانعی برای خرید مستقیم مواجه باشند.
مسئله از این منظر اهمیت دارد که افزایش قیمت مصالح تنها به هزینه تولید محدود نمیشود؛ بلکه نحوه دسترسی به کالا نیز میتواند هزینه تأمین را برای برخی گروهها افزایش دهد. اگر سازنده کوچک نتواند مصالح را با شرایط مناسب و بهصورت مستقیم تهیه کند، هزینه واسطهگری و تأمین غیرمستقیم نیز به قیمت نهایی پروژه اضافه خواهد شد.
رکود ساختوساز؛ حلقهای که فشار تورم را تشدید میکند
بازار مصالح ساختمانی در مهرماه با کاهش تقاضای نهایی مواجه بوده است؛ وضعیتی که به رکود بازار مسکن و افزایش هزینه ساختوساز ارتباط دارد. وقتی قیمت سیمان، میلگرد، دستمزد، حملونقل و سایر نهادهها افزایش مییابد، اجرای پروژههای جدید برای سازندگان دشوارتر میشود. در مقابل، کاهش فعالیت ساختوساز نیز تقاضای مصالح را محدود میکند.
با این حال، کاهش تقاضا بهتنهایی نمیتواند قیمتها را پایین بیاورد؛ زیرا بخش مهمی از هزینههای تولید تحت تأثیر عوامل خارج از بازار مصرف، از جمله ناترازی انرژی، نرخ ارز، قیمت مواد اولیه و هزینههای لجستیک قرار دارد. در نتیجه، بازار به جای حرکت به سمت تعادل از طریق کاهش قیمت، ممکن است در وضعیتی فرسایشی باقی بماند؛ وضعیتی که در آن حجم معاملات کاهش مییابد، اما قیمتها همچنان در سطوح بالا تثبیت میشوند. پیامد این روند تنها به سازندگان محدود نیست. افزایش هزینه مصالح میتواند اجرای پروژههای عمرانی و مسکونی را کندتر کند و در نهایت بر هزینه تمامشده مسکن اثر بگذارد. از این منظر، بازار سیمان و میلگرد را باید بخشی از زنجیره اقتصاد مسکن دانست؛ زنجیرهای که اختلال در هر حلقه آن میتواند آثار خود را به بخشهای دیگر منتقل کند.
چشمانداز آبان تا اسفند؛ سناریوی محتمل، استمرار رکود تورمی
گزارش راهبردی اتاق اصناف ایران برای نیمه دوم سال ۱۴۰۵، سه سناریو برای بازار مصالح ساختمانی ترسیم کرده است. در سناریوی محتمل یا پایه، با فرض نوسان محدود نرخ ارز و تشدید محدودیت گاز کارخانههای سیمان از اواخر آبان، قیمت سیمان در بازار آزاد میتواند در پاییز و زمستان با شیبی ملایم بین ۱۵ تا ۲۵ درصد رشد کند و هر پاکت به محدوده ۱۱۰ تا ۱۲۰ هزار تومان نزدیک شود. برای میلگرد نیز نوسان در محدوده ۲۷ تا ۲۹ هزار تومان پیشبینی شده است. در سناریوی خوشبینانه، کنترل نرخ ارز و موفقیت در تأمین سوخت زمستانی صنایع میتواند به ثبات نسبی بازار منجر شود؛ بهگونهای که قیمت سیمان تعدیل شود و میلگرد در محدوده فعلی تثبیت بماند.
اما در سناریوی بدبینانه، تشدید تنشهای منطقهای یا جهش نرخ ارز همزمان با قطع زودهنگام و گسترده گاز صنایع، احتمال کمبود شدید عرضه سیمان و افزایش قیمت هر پاکت به بیش از ۱۳۰ هزار تومان را مطرح میکند. در همین سناریو، قیمت میلگرد نیز میتواند از سقف ۳۰ هزار تومان عبور کند؛ در حالی که تقاضای نهایی همچنان در رکود باقی میماند.
این پیشبینیها نشان میدهد ریسک اصلی بازار در ماههای آینده، صرفاً افزایش تقاضای فصلی نیست؛ بلکه همزمانی محدودیت انرژی با استمرار هزینههای بالای تولید و ضعف تقاضای مسکن است. آنچه از دادههای مهرماه ۱۴۰۵ برمیآید، این است که بحران بازار مصالح ساختمانی را نمیتوان صرفاً به افزایش قیمت سیمان یا میلگرد تقلیل داد. مسئله اصلی، پیوند میان ناترازی انرژی، هزینههای تولید و حملونقل، سازوکارهای عرضه در بورس کالا و رکود تقاضای ساختوساز است؛ مجموعهای از عوامل که به بازار اجازه نمیدهد از مسیر کاهش تقاضا به تعادل قیمتی برسد.
در بازار سیمان، آرامش نسبی قیمتها در مهرماه با نگرانی از محدودیت گاز در ماههای آینده همراه است؛ در بازار میلگرد نیز کاهش تقاضا نتوانسته فشار هزینهها را خنثی کند. به همین دلیل، احتمال استمرار رکود تورمی در نیمه دوم سال همچنان جدی است. مهار این روند، بیش از هر چیز به ثبات در تأمین انرژی صنایع، بازنگری در سیاستهای قیمتگذاری و عرضه، تسهیل دسترسی سازندگان خرد به مصالح و کاهش هزینههای لجستیکی وابسته است. تا زمانی که ریشههای ساختاری این فشارها اصلاح نشود، سیمان و میلگرد همچنان دماسنجی از تب اقتصاد مسکن خواهند بود؛ بازاری که در آن کاهش قدرت خرید و افزایش هزینه ساخت، همزمان امکان رونق را محدود میکنند.
انتهای خبر/





- صفحه خانه
-
- صنف رايانه
- صنف آلومينيوم کاران
- صنف آرايشگران زنانه
- صنف آرايشگران مردانه
- صنف لوازم نفت و گاز
- صنف سيم پيچان
- صنف عکاسان
- صنف فرش دستبافت
- صنف درودگران
- صنف طلا و جواهر
- صنف الکترونيک
- صنف تزيينات ساختمان
- صنف موبايل فروشان
- صنف قنادان
- صنف درب و پنجره فلزي
- صنف کابينت سازان
- صنف تعميرات اتومبيل
- صنف قصابان
- صنف مرغ و تخم مرغ
- صنف آهن فروشان
- صنف لوازم يدکي
- صنف ابزار يراق
- صنف رنگ فروشان
- صنف ماهي فروشان
- صنف ميوه و تره بار
- صنف خواروبارولبنيات
- صنف بزازان
- صنف کفش فروشان
- صنف لوازم کشاورزي
- صنف لوازم ساختماني
- صنف شيشه بران
- صنف تعميرلوازم خانگي
- صنف اتومبيل کرايه
- صنف شوفاژکاران
- صنف مشاور املاک
- صنف پوشاک
- صنف خياطان مردانه
- صنف چلو کبابي
- صنف گل فروشان
- صنف محصولات کشاورزي
- صنف الکتريکي
- صنف کافه و قهوه خانه
- صنف فلز تراش
- صنف خبازان
- صنف خ فني ساختمان
- صنف لاستيک فروشان
- صنف ساعت فروشان
- صنف عينک فروشان
- صنف دوچرخه و موتور
- صنف خرازان
- صنف نمايشگاه ماشين
- صنف خشکشويي
- صنف باطري سازان
- صنف پيراهن مردانه
- صنف تجهیزات پزشکي
- صنف اغذيه فروشان
- صنف مصالح فروشان
- صنف لوازم خانگي
- صنف فرش و موکت
- صنف لوازم التحرير
- صنف محصولات فرهنگي
- صنف سنگ ساختماني
- صنف چيني و بلور
- صنف خياطي زنانه
- صنف خ فني اتومبيل
- صنف مصنوعات هنري
- صنف تالار و رستوران داران
- صنف مبل و صنایع چوبی
- صنف صنایع دستی و سوغات
- صنف آهن آلات و فولاد
- صنف برنج فروشان
- هتلداران
- صنف امدادگران خودرو و یدککشها
- تعویض روغن و آپاراتی
- صنف خیاطان زنانه
- صفحه بایگانی
- درباره ما
- تماس با ما
ارسال دیدگاه